
Payday Loan: Cara Kerja dan Risiko yang Perlu Diwaspadai

Payday loan adalah pinjaman kecil tanpa agunan yang dilunasi pada gajian berikutnya—dan dari situlah namanya berasal. Namun produk ini tidak cocok bagi semua orang. Payday loan sering tampak sebagai cara cepat dan menggoda untuk memperoleh uang tunai segera.
Sayangnya, biaya tersembunyi dan bunga tinggi sering kali membuat peminjam terjebak dalam utang. Payday loan bisa menjadi pilihan yang baik selama Anda cermat dan berhati-hati. Penting untuk memahami apa yang Anda dapatkan dan apa yang Anda kewajiban kembalikan.
Apa Itu Payday Loan?
Umumnya, payday loan adalah pinjaman tanpa agunan berjumlah $500 atau kurang yang harus dilunasi pada gajian berikutnya. Produk ini sering menjadi pilihan terakhir bagi peminjam dengan kredit buruk yang tidak punya opsi lain. Bunganya umumnya jauh lebih tinggi daripada pinjaman konvensional, dan biayanya juga lebih besar. Kreditur langsung biasanya tidak melakukan pengecekan kredit—jadi jika pemberi pinjaman tidak tertarik pada skor kredit Anda, kemungkinan Anda berhadapan dengan payday lender.
Bagaimana Payday Loan Bekerja?
Payday loan biasanya dapat diperoleh melalui aplikasi daring atau kantor fisik. Pemberi pinjaman mungkin meminta pengecekan kredit keras untuk mengetahui skor Anda, tetapi pada praktiknya banyak yang tidak peduli dengan skor kredit.
Anda kemungkinan besar harus menunjukkan bukti penghasilan dan tanggal gajian untuk memastikan pinjaman dapat dilunasi. Proses pelunasan tidak seragam: kadang Anda memberikan cek bertanggal depan yang akan dicairkan pada gajian berikutnya, atau mengizinkan pemberi pinjaman menarik dana langsung dari rekening Anda setelah dibayar.
Perlu Anda ketahui, payday lender umumnya tidak mengenakan suku bunga konvensional. Mereka menghitung biaya peminjaman lalu menambahkannya ke saldo yang harus dilunasi.
Dalam beberapa kasus, jika Anda tidak mampu membayar saat gajian tiba, pemberi pinjaman dapat menawarkan rollover. Rollover memungkinkan Anda hanya membayar biaya peminjaman awal hingga gajian berikutnya. Masalahnya, biaya ini menumpuk dengan cepat—dan itulah sebabnya banyak orang mengatakan sulit keluar dari lingkaran utang payday loan.
Kesimpulan
Mengajukan payday loan secara daring bisa sangat menguntungkan dalam kondisi yang tepat. Jika riwayat keuangan Anda sehat dan Anda hanya butuh uang cepat, payday loan umumnya bisa menjadi opsi. Namun selalu ingat risikonya.
Sebelum mengajukan payday loan, bicarakan dengan bank dan koperasi tentang opsi lain Anda. Ada beberapa alternatif yang perlu diketahui, meski kadang alternatif tersebut memang tidak sesuai kondisi Anda saat ini. Jika Anda memutuskan membutuhkan payday loan, carilah pemberi pinjaman bereputasi agar prosesnya lancar dan tepercaya.
-

Saham Dijelaskan: Panduan Dasar Memahami Pasar Saham
Kemungkinan besar Anda pertama kali mendengar tentang pasar saham saat masih kecil. Kata “Wall Street” sering terdengar sehingga Anda membayangkannya sebagai tempat jauh yang mistis. Bahkan setelah t
-

Memahami Dividen: Panduan Pendapatan Investasi
Baik Anda seorang trader aktif yang terjun ke kedalaman pasar maupun investor pasif yang bertahan di tengah gelombang volatilitas, dividen adalah salah satu cara investasi Anda bisa memberi dampak be
Keuangan Pribadi
- Memahami Dividen: Panduan Pemasukan dari Investasi
- Smart Contract: Panduan Lengkap Cara Kerja & Penerapannya
- Robo-Advisor: Panduan Lengkap Investasi Otomatis untuk Pemula
- Memahami Pinjaman Payday: Risiko, Biaya & Alternatif
- Pensiun: Panduan Tabungan Hari Tua
- Reksa Dana Investasi Real Estat (REIT): Panduan Lengkap
- Memahami Dividen: Panduan Pemula untuk Pendapatan dari Saham
- Memahami Premi Asuransi: Panduan Lengkap Jenis dan Faktornya
-
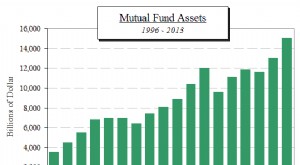 Memahami Reksa Dana: Panduan Lengkap
[Ini adalah bagian pertama dari seri yang mengkaji dana indeks. Kita akan membahas pasar reksa dana yang dikelola aktif terlebih dahulu untuk membentuk dasar perbandingan dengan dana indeks. Pada Bagi...
-
 US Savings Bonds: Panduan Lengkap untuk Pemula, Hadiah, dan Dana Pendidikan
Ketika saya kecil, orang tua dan nenek saya membeli US Savings Bonds untuk tabungan kuliah saya dan saudara-saudara saya. Sebagai hadiah, itu sangat murah hati, dan obligasi tersebut benar-benar bergu...