
Pinjaman Konstruksi: Panduan Lengkap Pembiayaan Pembangunan Rumah
Salah satu cara terbaik memastikan rumah impian Anda benar-benar sesuai keinginan adalah merancang dan membangunnya sendiri. Pinjaman konstruksi (construction loan) dapat membantu mewujudkannya, tetapi penting memahami sejumlah keunikan yang menyertainya. Berikut yang perlu Anda ketahui tentang cara mendapatkan pinjaman konstruksi.
Bagaimana Pinjaman Konstruksi Bekerja?
Dalam banyak kasus, pinjaman konstruksi bersifat jangka pendek dan berbunga lebih tinggi dari KPR konvensional. Sebagian besar harus dilunasi dalam setahun. Dana biasanya dicairkan dalam bentuk "draws" (penarikan bertahap) kepada pembangun atau kontraktor, bukan kepada Anda. Setiap penarikan cair saat pencapaian tertentu terlampaui—misalnya setelah pondasi dituang, lalu setelah rumah berdiri kerangkanya. Semua ketentuan diatur dalam dokumen perjanjian.
3 Jenis Pinjaman Konstruksi Rumah
Pinjaman Construction-to-Permanent
Dengan jenis ini, setelah rumah selesai dibangun, pinjaman otomatis berubah menjadi KPR permanen. Anda biasanya hanya membayar biaya penutupan sekali, sehingga lebih hemat. Anda bisa membayar bunga selama masa pembangunan, tetapi biasanya berbunga mengambang sehingga cicilan berubah-ubah. Setelah konversi, Anda mungkin bisa memilih bunga mengambang atau tetap. Jenis ini cocok jika Anda punya rencana pembangunan yang matang dan ingin cicilan tetap yang andal demi manajemen arus kas.
Pinjaman Construction-Only
Dengan jenis ini, pinjaman tidak otomatis berubah menjadi KPR. Anda harus melunasinya di akhir pembangunan. Akibatnya, Anda membayar dua kali biaya penutupan dan harus disetujui untuk dua pinjaman terpisah. Namun, uang mukanya bisa lebih kecil daripada construction-to-permanent. Ini cocok bagi mereka yang modalnya terbatas sekarang tetapi berharap punya dana nanti. Kelemahannya, jika kondisi finansial atau kredit Anda memburuk selama pembangunan, Anda bisa gagal memperoleh KPR yang cukup untuk melunasi pinjaman—dan berisiko kehilangan rumah sebelum sempat menempatinya.
Pinjaman Renovasi Konstruksi
Bukan untuk membangun baru, melainkan menanggulangi biaya renovasi besar. Jika Anda ingin mengubah rumah "fixer-upper" menjadi rumah impian tetapi ragu soal biaya renovasi, pinjaman ini membantu. Perlu dicatat, ini berbeda dari pinjaman perbaikan rumah (home improvement) yang menangani renovasi kecil berdasarkan ekuitas yang ada. Pinjaman renovasi konstruksi untuk overhaul besar. Biasanya Anda mendapat satu pinjaman yang besarnya cukup untuk biaya renovasi sebagai KPR, dan nilainya didasarkan pada perkiraan nilai rumah setelah renovasi selesai.
Apa Saja yang Dicakup Pinjaman Konstruksi?
Umumnya, pinjaman konstruksi membiayai berbagai aspek proyek, termasuk:
- Pembelian lahan (atau rumah fixer-upper untuk pinjaman renovasi)
- Penyusunan denah rumah
- Pengurusan izin
- Biaya terkait konstruksi
- Dana cadangan kontingensi untuk biaya tak terduga
- Biaya penutupan
Anda juga bisa memasukkan cadangan bunga (interest reserve) jika tidak ingin membayar bunga selama rumah dibangun atau direnovasi.
Susun Rencana untuk Rumah Kustom Anda
Pemberi pinjaman konstruksi mengharapkan Anda mengajukan rencana pembangunan. Saat mengajukan, siapkan informasi berikut:
- Ukuran rumah dan lahan
- Lokasi lahan
- Denah rumah (mungkin termasuk blueprint)
- Material yang digunakan
- Jenis renovasi yang direncanakan (untuk pinjaman yang relevan)
- Linimasa penyelesaian rumah
- Kontraktor yang akan dipekerjakan
Lender akan menelaah informasi ini untuk menilai apakah Anda risiko yang rendah. Mereka ingin memastikan rumah atau lahannya setidaknya bernilai sesuatu jika Anda gagal bayar. Di setiap tahap pembangunan, sebelum dana dicairkan, pekerjaan harus diperiksa. Memilih kontraktor umum yang berpengalaman dan bereputasi membantu Anda menyediakan informasi yang dibutuhkan.
Memenuhi Syarat Pinjaman Konstruksi Rumah
Prosesnya mirip dengan KPR tradisional. Lender meninjau kondisi keuangan Anda dan menilai risikonya. Beberapa hal yang diperhatikan:
- Skor kredit: Elemen terpenting. Karena sebelum konstruksi belum ada aset berwujud, Anda mungkin butuh skor lebih tinggi—umumnya minimal 680.
- Rasio utang terhadap penghasilan (DTI): Semakin rendah semakin baik; sebagian besar lender mensyaratkan DTI maksimal 45% dari penghasilan bulanan.
- Uang muka: Berbeda dari KPR konvensional yang bisa serendah 5% (bahkan lebih rendah untuk FHA, USDA, dan VA), pinjaman konstruksi umumnya meminta minimal 20%. Dalam kasus tertentu seperti pinjaman renovasi, uang muka bisa lebih rendah.
Dengan merencanakan lebih awal dan menata keuangan, peluang Anda lolos semakin besar.
Persiapkan Periode Penutupan yang Lebih Panjang
Pinjaman konstruksi memiliki banyak komponen bergerak. Anda tidak hanya berhadapan dengan lender, tetapi juga pembangun atau kontraktor, dan Anda tidak menerima dana sekaligus. Lender menilai Anda dan kontraktor secara terpisah, menetapkan jadwal penarikan, dan mempertimbangkan asuransi terkait. Baik Anda memilih construction-to-permanent atau construction-only sangat memengaruhi negosiasi syarat. Karena itu, siapkan periode penutupan lebih panjang serta antisipasi keterlambatan dan biaya tambahan selama pembangunan—pastikan cadangan kontingensi mencukupi.
Kesimpulan
Pinjaman konstruksi bisa membantu Anda mewujudkan rumah impian, baik membangun dari nol maupun merenovasi fixer-upper. Namun, Anda perlu bersiap menghadapi perbedaannya. Lender tidak sekadar menyetujui jumlah lalu menyerahkan dana sekaligus—Anda harus membuktikan mampu mengelola pinjaman, dan mereka akan mengawasi proyek Anda di setiap tahap penarikan dana. Jika Anda memahami cara kerjanya, pinjaman konstruksi bisa menjadi alat hebat untuk mendapatkan rumah yang benar-benar Anda inginkan.
-
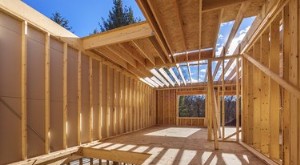
Pinjaman Konstruksi: Pembiayaan Pembangunan Rumah Baru Anda | [Nama Pemberi Pinjaman]
TipsLuangkan waktu untuk mendapatkan beberapa penawaran dari pemberi pinjaman rumah sebelum memulai proses aplikasi resmi. Bandingkan suku bunga, jangka waktu, dan dana yang tersedia untuk dipinjam da
-
KPR untuk Pensiunan: Panduan Membeli Rumah di Masa Pensiun
Mengajukan kredit rumah sebagai pensiunan punya tantangan tersendiri. Berikut cara mempersiapkannya. Ada banyak alasan membeli rumah di masa pensiun: mengecilkan ukuran hunian, membeli properti libur
Utang-Utang
- Diskon dan Penghematan Home Depot: Maksimalkan Anggaran Renovasi
- Hipotek Tingkat Ketiga: Risiko, Persyaratan, dan Kualifikasi
- Panduan Pinjaman Rumah Pertama: Pra-Seleksi hingga Persetujuan
- Pinjaman Ekuitas Rumah dengan Kredit Buruk: Panduan Lengkap
- Pinjaman Rumah Tanpa Pekerjaan: Opsi & Persyaratan
- Pinjaman Pribadi Privat: Syarat dan Cara Kualifikasi
- Pinjaman Usaha Kecil: Panduan Langkah demi Langkah Menuju Persetujuan
- Pinjaman Peer-to-Peer: Panduan untuk Pemilik Usaha Kecil
-
 Me refinansiasi Rumah Manufaktur Anda: Panduan Langkah demi Langkah
Baik Anda memutuskan me refinansiasi rumah manufaktur Anda untuk mendapatkan suku bunga yang lebih rendah atau beralih dari hipotek bersuku bunga berubah ke bersuku bunga tetap, prosesnya serupa deng...
-
 Perhitungan Pembayaran Pinjaman Konstruksi: Panduan Sederhana
Pinjaman konstruksi relatif sederhana secara teori, tetapi cenderung jauh lebih rumit dalam praktiknya. Untuk membantu perhitungan anggaran Anda, artikel ini akan menjelaskan cara kerjanya dan cara me...