
Pendanaan Startup: 10 Opsi Pembiayaan Terbukti

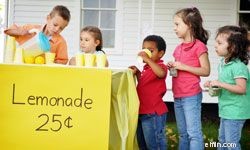
Memulai kios limun yang menguntungkan di lingkungan tak memerlukan banyak modal. Saat berusia delapan tahun, Anda meluncurkan kios limun yang sangat menguntungkan di halaman rumah. Hanya dengan sebungkus minuman instan, papan nama gambar kasar, dan senyum menang, Anda mengumpulkan $2,35 dalam satu jam 15 menit. Sayangnya, tidak semua bisnis baru semudah itu.
Menurut Global Entrepreneurship Monitor, rata-rata biaya memulai bisnis baru di Amerika Serikat pada 2005 adalah $70.000. Dalam survei 2004 atas bisnis yang gagal, 79 persen responden mengatakan "memulai dengan terlalu sedikit uang" adalah penyebab utama kebangkrutan mereka. Tetapi bagaimana Anda membiayai bisnis baru? Saat berusia delapan tahun, Anda bisa meminjam minuman instan dari ibu. Kini setelah dewasa, maukah ia meminjamkan tabungan hidupnya?
Beruntung, Anda bukan pengusaha pertama yang memulai dengan hanya sebuah ide bagus. Bacalah untuk mempelajari 10 cara efektif dan kreatif menggalang modal awal bisnis baru Anda.
10: Aset Anda

Rata-rata, 68 persen pendanaan startup datang langsung dari kantong pemilik bisnis. Bahkan jika Anda tak punya banyak aset likuid di rekening, ada cara lain memanfaatkan aset untuk membiayai bisnis baru. Cara pertama adalah menjual barang bernilai tinggi yang Anda tak butuhkan. Lelangkan perhiasan dan antik nenek, jual mobil dan sewa yang baru, atau turunkan ke rumah lebih kecil.
Jika Anda memiliki rumah, pertimbangkan pinjaman ekuitas rumah atau jalur kredit ekuitas rumah. Hati-hati, though—dengan pinjaman ekuitas rumah, Anda perlu membuat pembayaran bulanan tambahan di atas cicilan hipotek, dan jika gagal, bank bisa mengambil rumah Anda. Banyak orang tak sadar bisa meminjam dari tabungan 401(k) atau IRA. Dengan 401(k), Anda biasanya bisa meminjam hingga $50.000 selama dilunasi dengan bunga dalam waktu kurang dari lima tahun. Dengan IRA, Anda bisa meminjam sejumlah uang tanpa bunga selama 60 hari. Namun jika tak dilunasi tepat waktu, Anda dikenai pajak penghasilan plus denda penarikan dini 10 persen. Jika punya polis asuransi jiwa seumur hidup (whole life), Anda juga bisa meminjam hingga 90 persen nilai tunai dengan suku bunga relatif rendah.
9: Angel Investor
Angel investor adalah pengusaha sukses yang menggali kantong dalamnya untuk membiayai bisnis baru berpotensi pertumbuhan tinggi. Jika modal awal Anda minim, angel investor bisa tampak "terkirim dari surga", tetapi penting membaca detailnya. Pertama, uang dari angel investor bukan pinjaman, melainkan investasi ekuitas, yang membeli investor sebagian kepemilikan perusahaan. Jadi jika menerima uangnya, Anda juga melepaskan kendali sebagian atas bisnis Anda. Angel investor akan meminta setidaknya 10 persen saham, bisa hingga 50 persen untuk startup yang lebih berisiko. Di sisi baik, karena bukan pinjaman, tak ada pembayaran berkala dengan bunga. Namun sebagai pemilik sebagian, mereka mengambil sepotong keuntungan Anda. Cara menemukannya? Tanyakan pada orang yang berbisnis dengan kaum sangat kaya, seperti bankir, akuntan, dan pengacara.
8: Teman dan Keluarga
Meminjam uang dari teman dan keluarga untuk membiayai bisnis baru adalah ide bagus—secara teori. Bank menuntut rencana bisnis rapi dan laporan keuangan; Nenek Edna mungkin hanya minta pelukan. Namun waspadai kekurangan uang "mudah". Pertama, pastikan itu pinjaman, bukan investasi ekuitas. Jika terlalu banyak teman dan keluarga memiliki saham sah atas bisnis Anda, Anda menyiapkan diri untuk masalah—secara hukum harus menjalankan setiap keputusan besar bersama mereka, dan jika mengabaikan pendapat mereka, mereka bisa menuntut. Meskipun begitu, pinjaman pribadi bisa lebih unggul dari pinjaman tradisional. Suku bunganya umumnya jauh lebih rendah, dan pinjaman pribadi adalah bentuk dukungan penting di tahap awal bisnis. Satu aturan krusial: Dapatkan semuanya secara tertulis.
7: Kartu Kredit

Ada sesuatu yang romantis (secara ekonomi) dalam membiayai bisnis kecil sukses dengan menguras kartu kredit. Kita sering mendengar kisah seru tentang ini. Yang tak kita dengar adalah kisah pemilik bisnis baru yang menguras kartu kredit lalu gagal. Jadi sebelum berpaling ke plastik, pertimbangkan risikonya. Memang benar kartu kredit bisa jadi sumber modal besar—jalur kredit dengan limit hingga $10.000, $20.000, atau bahkan $50.000 untuk kartu bisnis kecil. Karena itu jalur kredit, Anda tak perlu mengisi aplikasi pinjaman atau rencana bisnis tiap butuh suntikan kas. Kartu kredit memungkinkan Anda menanggung saldo besar selama membuat pembayaran minimum bulanan tepat waktu. Kekurangan besarnya: suku bunga sangat tinggi. Rata-rata suku bunga kartu transfer saldo saat ini 13,2 persen. Jadi jika memilih kartu kredit untuk modal awal, pastikan punya rencana melunasinya dengan cepat.
6: Pinjaman Bank

Pinjaman bank adalah salah satu cara paling tradisional dan konservatif membiayai bisnis kecil. Sayangnya, juga salah satu yang tersulit didapat. Pinjaman bisnis kecil adalah remah bagi bank karena mereka menghasilkan lebih banyak dari pinjaman besar. Namun dengan sikap dan rencana bisnis tepat, Anda mungkin beruntung. Pinjaman komersial tipikal dari bank terasa seperti hipotek: suku bunga tetap, pembayaran bulanan atau triwulanan tetap, dan tanggal jatuh tempo. Suku bunga bervariasi tergantung pinjaman jangka menengah (kurang dari tiga tahun) atau jangka panjang (hingga 20 tahun). Salah satu alasan pinjaman bank kurang ideal untuk bisnis baru adalah bank sering memerlukan jaminan atau aset bisnis yang bisa disita jika gagal bayar. Bisnis baru biasanya tak punya banyak jaminan. Meski begitu, jangan menyerah pada bank—jika sudah punya hubungan kuat dengan bank lokal, Anda mungkin bisa meyakinkan mereka memberi pinjaman komersial kecil.
5: Pinjaman Mikro
Pada 1992, U.S. Small Business Administration (SBA) meluncurkan program pinjaman mikro untuk membantu bisnis kecil mengamankan pembiayaan yang tak bisa mereka dapat dari pemberi pinjaman tradisional. Di bawah program ini, SBA tak meminjamkan uang langsung. Sebaliknya, ia bekerja dengan 170 pemberi pinjaman nirlaba di seluruh negeri yang disebut intermediary. Para intermediary menerima uang dari SBA dan menggunakannya untuk membuat pinjaman kecil dengan suku bunga relatif rendah. Bisnis baru bisa mengamankan pinjaman mikro dari serendah $100 hingga $35.000. SBA mengatakan rata-rata pinjaman $13.000. Suku bunga bervariasi antara 8 dan 13 persen tergantung ukuran dan durasi. Masa pinjaman mikro maksimum enam tahun. Untuk melamar, Anda harus berada dalam area peminjaman lokal salah satu dari 170 intermediary. Sebagian pemberi pinjaman mikro berspesialisasi pada bisnis milik perempuan, minoritas, penyandang disabilitas, atau kelompok terpinggirkan lainnya.
4: Pembiayaan SBA Lainnya
Selain program pinjaman mikro, SBA menawarkan program jaminan pinjaman untuk bisnis baru. Pinjaman 7(a) ini diberi nama dari bagian 7(a) Small Business Act. Dengan pinjaman 7(a), SBA berjanji melunasi sebagian pinjaman jika peminjam bisnis kecil gagal bayar. Pinjaman ini dirancang bagi peminjam yang tak akan memenuhi syarat pinjaman komersial standar karena kredit buruk atau jaminan minim. SBA tak meminjamkan uang langsung; sebaliknya, ia menjamin sebagian pinjaman. Sebagai imbalannya, pemberi pinjaman harus mematuhi aturan soal suku bunga dan ketentuan lain. Small Business Investment Centers (SBIC) adalah program SBA lain. SBIC adalah perusahaan investasi swasta yang mematuhi pedoman SBA sebagai imbalan atas jaminan pinjaman SBA. Ada lebih dari 400 SBIC di AS, sebagian berspesialisasi startup dan lainnya pada industri atau wilayah tertentu. SBIC bisa menawarkan pembiayaan melalui pinjaman atau investasi ekuitas.
3: Peminjaman Sosial
Internet menambahkan sentuhan baru pada dunia pembiayaan bisnis baru. Pada situs social lending (peminjaman sosial), individu bisa mengajukan pinjaman dari individu lain. Kedua pihak menetapkan ketentuan dan situs bertindak sebagai perantara. Salah satu situs populer adalah Prosper.com, dirancang dengan model lelang. Sebagai peminjam, Anda mendaftar dan memposting permintaan pinjaman untuk jumlah tetap dengan suku bunga maksimum. Pemberi pinjaman tertarik kemudian menawar. Semua pinjaman di situs ini adalah pinjaman tiga tahun tanpa jaminan (unsecured)—artinya tanpa agunan, seperti kartu kredit. LendingClub.com adalah situs lain, kecuali menggunakan sistem berdasarkan peringkat kredit Anda. Setelah pinjaman disetujui, jumlahnya langsung disetor ke rekening bank Anda, dan pembayaran bulanan tetap otomatis dipotong dari rekening Anda selama masa pinjaman.
2: Kredit Dagang
Kredit dagang adalah nadi kehidupan sebagian besar bisnis mapan. Cara kerjanya sederhana. Saat membeli suku cadang dari pemasok, pemasok mengirimkannya dengan tagihan atas jumlah yang terutang. Karena Anda punya hubungan mapan, ia tak menuntut uang tunai saat pengiriman (COD). Sebaliknya, Anda punya waktu untuk melunasinya tanpa bunga atau denda. Itulah kredit dagang. Kredit dagang didasarkan pada kepercayaan. Sebagai bisnis baru, Anda dirugikan karena belum punya rekam jejak membayar tagihan tepat waktu. Untuk memenangkan kepercayaan pemasok, Anda perlu memberi kredensial yang sama seperti ke bank: rencana bisnis, jaminan, laporan keuangan, dan bukti Anda siap. Keuntungan terbesar kredit dagang adalah bebas bunga untuk periode tetap, mungkin 30 atau 60 hari. Lebih baik lagi, sebagian bisnis menawarkan diskon jika Anda membayar dalam waktu sangat singkat.
1: Pelanggan

Kini, ini mungkin tampak tak logis pada awalnya. Bagaimana pelanggan bisa membantu membiayai bisnis baru Anda jika bisnis itu belum ada? Triknya adalah menggunakan rencana bisnis dan karisma Anda untuk meyakinkan orang menjadi pelanggan bahkan sebelum bisnis Anda berjalan. Misalnya, Anda ingin memulai perusahaan yang membangun komputer khusus untuk penggemar video game. Anda membuat prototipe, membawanya ke konvensi video game, dan seorang peritel komputer besar ingin membeli 1.000 unit. Anda tak punya pasokan untuk membuat 1.000 unit dan tak ada bank yang memberi pinjaman karena Anda bekerja dari ruang bawah tanah orang tua. Anda bisa meminta peritel menandatangani letter of credit yang menyatakan akan membayar 1.000 unit saat pengiriman. Dengan surat itu, Anda bisa meyakinkan pemasok menawarkan kredit dagang sampai komputer dikirim. Berikut teknik lain berbasis pelanggan: jika Anda penata rambut dengan pelanggan setia dan ingin membuka salon sendiri, Anda mungkin meminta pelanggan lama menjadi investor. Tambahkan potong rambut gratis seumur hidup, dan Anda mungkin punya kesepakatan.
-
Pendanaan Startup: 10 Opsi Pembiayaan Terbukti
Memulai kios limun yang menguntungkan di lingkungan tak memerlukan banyak modal. Saat berusia delapan tahun, Anda meluncurkan kios limun yang sangat menguntungkan di halaman rumah. Hanya dengan sebun
-
5 Metode Transfer Uang Online yang Cepat dan Aman
Transfer uang online kini lebih mudah, tetapi setiap metode memiliki biaya dan kecepatan berbeda. 1. Wire Transfer Cocok untuk jumlah besar dan kebutuhan cepat. Biasanya ada biaya pengirim dan peneri
Strategi Bisnis
- Strategi Menggandakan Portofolio Investasi Anda
- Strategi Efektif untuk Mengelola Risiko Investasi
- Hemat Teknologi untuk UMKM: 3 Cara Ampuh Menekan Biaya
- Kurangi Overhead Usaha Kecil: 3 Tips Praktis
- 101 Cara Terbukti Menghemat Uang & Meningkatkan Kesehatan Finansial Anda
- Pendanaan Bisnis Alternatif: 8 Cara Unik Mendapatkan Modal
- 10 Cara Sah Menghasilkan Uang Online di Eropa
- Memulai Bisnis Kebersihan: Panduan Pemula (Modal Awal Rendah)
-
 Kesalahan Belanja di Costco: 5 Cara Menghemat Uang
Kuncinya adalah berbelanja dengan cerdas, terutama saat Anda membayar untuk keistimewaan itu. Poin utama Keanggotaan Costco hanya sepadan jika Anda tidak menghabiskan lebih dari yang diperlukan. Mem...
-
 10 Kesalahan Umum Bisnis Baru dan Cara Menghindarinya
Bisnis baru tentu ingin menghindari papan bertuliskan Tutup. Setiap jalan pusat kota punya satu lokasi yang seolah terkutuk—satu bulan jadi pizzeria, enam bulan kemudian jadi klinik optik, lalu toko ...