
Memahami Basis Internal dan Basis Eksternal dalam Perpajakan Kemitraan
Analisis basis internal dan basis eksternal penting dalam perpajakan kemitraan. Kemitraan adalah bentuk kerja sama antara dua pihak atau lebih yang menggabungkan kontribusi untuk menjalankan usaha dan membagi hasil sesuai kesepakatan. Di Amerika Serikat, Section 754 mengatur penentuan basis yang disesuaikan untuk mengetahui kewajiban pajak masing-masing mitra.
Basis Internal
Basis internal adalah basis yang disesuaikan dari setiap aset kemitraan berdasarkan catatan pajak kemitraan. Basis ini biasanya berasal dari kontribusi mitra, tetapi juga dapat berasal dari pembelian aset menggunakan dana kemitraan.
Basis Eksternal
Basis eksternal adalah basis kepemilikan mitra dalam kepentingan kemitraan. Setiap mitra memiliki bagian atas basis internal seluruh aset kemitraan dan harus mencatat basis eksternalnya sendiri.
Perpindahan Basis
Ketika mitra menyumbangkan aset ke kemitraan, basis aset tersebut umumnya beralih menjadi basis kepentingan kemitraan. Namun, basis eksternal mitra hanya meningkat sebesar basis aset yang dimiliki mitra sebelum kontribusi.
Penyesuaian Section 754
Basis kepentingan kemitraan dapat meningkat karena kontribusi tambahan, bagian mitra atas pendapatan kena pajak, atau peningkatan bagian liabilitas kemitraan. Sebaliknya, basis dapat menurun karena distribusi aset, kerugian kemitraan, atau pengurangan bagian liabilitas.
Karena aturan perpajakan dapat kompleks, mitra sebaiknya berkonsultasi dengan penasihat pajak profesional sebelum mengambil keputusan terkait basis dan distribusi.
-
Kemitraan Domestik: Memahami Hak dan Manfaat Hukum
Kemitraan domestik (domestic partnership) adalah alternatif pernikahan tetapi dengan manfaat dan perlindungan hukum yang lebih sedikit — dan sering kurang konkret. Para ahli mengatakan tidak ada pilih
-
Akuntansi Basis Kas vs Basis Akrual: Cara Memilih
Metode akuntansi menentukan kapan pendapatan dan beban diakui. Dua metode utama adalah basis kas dan basis akrual. Apa itu akuntansi basis kas? Basis kas mencatat pendapatan saat uang diterima dan be
Akuntansi
- Memilih Kayu yang Tepat untuk Proyek Luar Ruang
- Basis Point: Pengertian dan Cara Menghitungnya
- Memahami Narrow Basis pada Pasar Komoditas
- Step-Up in Basis: Memahami Dampak Pajak Saat Pewarisan
- Kemitraan Terbatas Keluarga: Perencanaan Warisan & Pengalihan Aset
- Memahami GAAP: Akuntansi Akrual vs. Akuntansi Kas
- Memahami Dasar Biaya (Cost Basis): Panduan Lengkap untuk Bisnis
- Memahami Cost Basis: Panduan Perhitungan Pajak yang Akurat
-
 Dasar-Dasar Penyusutan Garis Lurus (Straight-Line)
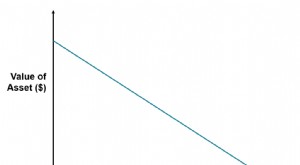
Dasar garis lurus (straight line basis) adalah metode yang digunakan untuk menentukan laju penurunan nilai suatu aset selama masa manfaatnya. Metode umum lain untuk menghitung beban penyusutan aset te...
-
 Kemitraan Bisnis: Jenis, Tanggung Jawab, dan Pembentukan
Apa Itu Kemitraan Bisnis?Kemitraan bisnis adalah bentuk usaha yang didirikan dan dijalankan oleh dua orang atau lebih. Salah satu keuntungan utamanya adalah struktur flow-through, di mana pendapatan k...