
Memahami Hobby Loss: Dampak Pajak dan Ketentuan Pengurangannya
Istilah “hobby loss” (kerugian hobi) adalah istilah dalam akuntansi dan perpajakan yang menggambarkan jenis kerugian atau beban tertentu. Hobby loss merujuk pada kerugian bersih yang timbul dari aktivitas rekreasi atau hobi, yang tidak dapat digunakan untuk mengompensasi pendapatan lain yang tidak berkaitan untuk keperluan pajak.

Internal Revenue Service (IRS) mendefinisikan hobby loss sebagai beban yang berkaitan dengan aktivitas rekreasi atau sesuatu yang dilakukan demi kesenangan, sepanjang aktivitas tersebut menghasilkan pendapatan tertentu. Menurut definisi IRS, Anda dapat memotong sebagian beban dari aktivitas tersebut, tetapi tidak melebihi pendapatan bruto aktivitas itu sehingga tidak menimbulkan kerugian.
Banyak wajib pajak mengikuti aktivitas rekreasi atau hobi yang menghasilkan kerugian. Namun, jika aktivitas tersebut dijalankan untuk mencari keuntungan, aktivitas itu dapat diklasifikasikan sebagai usaha dan kerugian bersihnya dapat dipotong dari pendapatan lain. Karena itu, membedakan antara hobi dan usaha penting untuk keperluan pajak dan pelaporan, sebab aktivitas dan beban yang berbeda diperlakukan secara berbeda dalam hal perpajakan.
Ringkasan
- Istilah “hobby loss” merujuk pada jenis kerugian atau beban tertentu yang tidak dapat dipotong dari pendapatan lain yang tidak berkaitan.
- IRS mendefinisikan hobby loss sebagai beban yang berkaitan dengan aktivitas rekreasi yang Anda jalankan untuk kesenangan, bukan keuntungan, sepanjang aktivitas tersebut menghasilkan sejumlah pendapatan.
- Menurut definisi IRS, kerugian atau beban dapat dipotong sampai sebesar pendapatan aktual yang dilaporkan dari aktivitas rekreasi tersebut, dan tidak lebih dari itu.
IRS dan Hobby Loss
Bagian 183 Internal Revenue Code, yang juga dikenal sebagai “hobby loss rule,” menjadi panduan tentang beban (kerugian) apa yang dapat dipotong dari pendapatan yang dihasilkan hobi dan aktivitas non-profit atau rekreasi lainnya.
Meskipun metode IRS untuk menentukan apa yang tergolong hobi cukup kompleks, konsep perhitungan hobby loss relatif sederhana. Lembaga federal ini menerbitkan panduan yang menjelaskan definisi “aktivitas untuk mencari keuntungan” terkait hobi atau aktivitas rekreasi.
Bagian 183 ini awalnya dibuat untuk mengurangi jumlah wajib pajak (badan usaha maupun orang pribadi) yang memotong atau melaporkan beban yang tidak memenuhi syarat sebagai kerugian usaha, padahal pos-pos belanja tersebut berkaitan dengan hobi dan aktivitas non-profit lainnya. Ketentuan ini berlaku bagi individu, persekutuan (partnership), trust, S corporation, dan trust, tetapi mengecualikan C corporation.
IRS menegaskan bahwa wajib pajak dilarang memotong kerugian untuk aktivitas yang tidak dijalankan untuk mencari keuntungan, seperti pembuatan film, balap, pemuliaan hewan, atau menulis, dan kerugian tidak boleh dipotong melebihi pendapatan yang dihasilkan.
Pengurangan yang Diizinkan
Bagi wajib pajak yang aktivitasnya memang tergolong hobi, IRS menguraikan urutan pengurangan yang dapat diklaim dan dicatat sebagai pengurangan terperinci (itemized deductions):
- “Pengurangan yang dapat diambil wajib pajak untuk aktivitas pribadi maupun bisnis, seperti bunga hipotek dan pajak rumah, dapat diambil secara penuh.”
- “Pengurangan yang tidak menghasilkan penyesuaian basis, seperti iklan, premi asuransi, dan upah, dapat diambil berikutnya, sepanjang pendapatan bruto aktivitas lebih besar dari pengurangan kategori pertama.”
- “Pengurangan bisnis yang mengurangi basis properti, seperti penyusutan dan amortisasi, diambil paling akhir, tetapi hanya sepanjang pendapatan bruto aktivitas lebih besar dari pengurangan pada dua kategori pertama.”
Faktor Penentu Apakah Suatu Aktivitas Bersifat Komersial
Mengacu pada IRC Bagian 183, elemen kunci untuk menilai apakah suatu aktivitas untuk mencari keuntungan meliputi:
- Cara aktivitas dilaksanakan, misalnya apakah dijalankan secara profesional seperti bisnis.
- Kualifikasi wajib pajak terkait aktivitas tersebut.
- Waktu yang dihabiskan untuk aktivitas itu.
- Aset dari kegiatan tersebut dan potensi apresiasi nilainya.
- Riwayat wajib pajak dalam aktivitas yang sama atau berbeda.
- Keberhasilan atau kegagalan aktivitas tersebut.
- Jumlah keuntungan sesekali dibandingkan kerugian dan besarnya investasi wajib pajak.
- Status keuangan wajib pajak, termasuk apakah ia akan diuntungkan dari kerugian tersebut dan apa sumber pendapatan utamanya.
- Kesenangan atau rekreasi yang diperoleh wajib pajak dari aktivitas tersebut.
Sumber Tambahan
Untuk mempelajari topik terkait, Anda dapat merujuk materi tentang double taxation, flow-through entity, cara pemerintah memperoleh pendapatan, dan formulir Schedule C.
-
Penentuan Harga Hadiah Rugi (Loss Leader Pricing): Strategi, Manfaat, dan Contoh
Strategi penetapan harga hadiah rugi (loss leader pricing), istilah yang umum dalam pemasaran, merujuk pada strategi harga agresif di mana sebuah toko menetapkan harga barangnya di bawah biaya produks
-

Hobi vs. Bisnis: Uji Sederhana untuk Menentukan Status Anda
Tidak setiap aktivitas yang menghasilkan pendapatan dianggap sebagai bisnis. Jalankan usaha Anda melalui uji ini untuk menentukan apakah Anda memiliki bisnis atau hobi. Saat SMP, saya membuat situs we
Akuntansi
- Accounts Payable (AP): Definisi, Fungsi & Pentingnya
- Rasio Aktivitas: Panduan Efisiensi Operasional
- Memahami Nilai Risiko: Manfaat Finansial dari Pengambilan Risiko
- Kerugian Modal: Pengertian, Perhitungan, dan Perpajakan
- Loss Aversion: Memahami Psikologi dalam Keputusan Keuangan
- Akuntansi Dijelaskan: Memahami Catatan & Pelaporan Keuangan
- Memahami Laba Akuntansi: Metrik Keuangan Penting
- Memahami Metode Akuntansi: Tunai vs Akrual
-
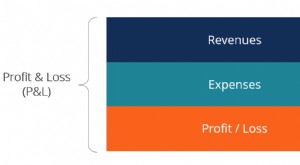 Laporan Laba Rugi (P&L): Definisi & Komponen Utama
Laporan laba rugi (P&L), atau laporan laba rugi atau laporan operasi, adalah laporan keuangan yang memberikan ringkasan pendapatan, beban, dan laba/kerugian perusahaan selama suatu periode waktu t...
-
 Activity-Based Management (ABM): Definisi dan Manfaat
Activity-Based Management (ABM) adalah metode analisis dan evaluasi aktivitas bisnis menggunakan activity-based costing dan value-chain analysis. ABM membandingkan biaya suatu aktivitas dengan nilai t...