
Memahami Utang Jangka Panjang: Definisi dan Implikasinya
Apa Itu Utang Jangka Panjang?
Utang jangka panjang adalah utang yang jatuh tempo lebih dari satu tahun. Konsep ini dapat dilihat dari dua sudut pandang: pelaporan keuangan oleh penerbit dan investasi oleh investor. Dalam pelaporan, perusahaan harus mencatat penerbitan utang jangka panjang dan seluruh kewajiban pembayarannya. Dalam investasi, investor menempatkan dana pada instrumen utang dengan jatuh tempo lebih dari satu tahun.
Poin Utama
- Utang jangka panjang jatuh tempo lebih dari satu tahun dan diperlakukan berbeda dari utang jangka pendek.
- Bagi penerbit, utang adalah liabilitas; bagi pemegang obligasi, utang adalah aset.
- Liabilitas utang jangka panjang menjadi komponen penting rasio solvabilitas.
Memahami Utang Jangka Panjang
Entitas mempertimbangkan jangka waktu pelunasan dan bunga saat menerbitkan utang jangka panjang. Investor tertarik pada pembayaran bunga, tetapi juga mempertimbangkan risiko likuiditas dari jangka waktu jatuh tempo. Nilai dan kewajiban utang jangka panjang sangat dipengaruhi perubahan suku bunga pasar serta apakah bunganya tetap atau mengambang.
Mengapa Perusahaan Memakai Utang Jangka Panjang?
Perusahaan mengambil utang untuk memperoleh modal segera. Startup membutuhkan dana besar untuk memulai operasional, termasuk penggajian, pengembangan, biaya hukum kekayaan intelektual, peralatan, dan pemasaran. Bisnis mapan juga menggunakan utang untuk belanja modal dan proyek ekspansi.
Utang jangka panjang memiliki beberapa keunggulan dibanding utang jangka pendek. Bunga utang dapat dikurangkan sebelum pajak. Meskipun utang jangka panjang biasanya memiliki bunga sedikit lebih tinggi, perusahaan memiliki waktu lebih lama untuk melunasi pokok dan bunga.
Akuntansi Utang Jangka Panjang
Perusahaan dapat menggunakan jalur kredit, pinjaman bank, dan obligasi dengan jatuh tempo lebih dari satu tahun sebagai utang jangka panjang. Semua instrumen utang memberikan kas yang menjadi aset lancar, sedangkan utang dicatat sebagai liabilitas. Bagian yang jatuh tempo dalam satu tahun menjadi liabilitas jangka pendek, sisanya menjadi liabilitas jangka panjang.
Perusahaan menggunakan jadwal amortisasi untuk melacak kewajiban pokok dan bunga. Jika utang diterbitkan dengan jatuh tempo lebih dari satu tahun, akuntansi menjadi lebih kompleks. Saat penerbitan, perusahaan mendebet aset dan mengkredit utang jangka panjang. Saat pembayaran, bagian yang jatuh tempo dalam satu tahun dicatat sebagai liabilitas jangka pendek, sisanya sebagai liabilitas jangka panjang.
Efisiensi Utang Bisnis
Bunga utang muncul di laporan laba rugi dan memengaruhi laba bersih. Bunga menurunkan pendapatan kena pajak, tetapi juga mengurangi laba akhir dan dapat menurunkan kemampuan perusahaan membayar liabilitas. Efisiensi beban utang dianalisis dengan membandingkan margin laba kotor, laba operasional, dan laba bersih.
Efisiensi utang juga dianalisis melalui rasio solvabilitas, seperti debt ratio, debt to assets, dan debt to equity. Perusahaan biasanya berusaha menjaga rasio solvabilitas setara atau di bawah standar industri. Rasio terlalu tinggi dapat menunjukkan ketergantungan berlebih pada utang dan risiko masalah arus kas atau insolvensi.
Berinvestasi dalam Utang Jangka Panjang
Treasury AS
Pemerintah AS menerbitkan sekuritas utang jangka panjang dengan jatuh tempo 2, 3, 5, 7, 10, 20, dan 30 tahun.
Obligasi Munisipal
Obligasi munisipal diterbitkan oleh lembaga pemerintah untuk membiayai proyek infrastruktur. Risiko biasanya sedikit lebih tinggi dari Treasury, tetapi masih tergolong rendah.
Obligasi Korporasi
Obligasi korporasi memiliki risiko gagal bayar lebih tinggi dibanding Treasury dan obligasi munisipal. Perusahaan memperoleh peringkat dari lembaga pemeringkat yang fokus pada rasio solvabilitas. Semua obligasi korporasi dengan jatuh tempo lebih dari satu tahun dianggap investasi utang jangka panjang.
-
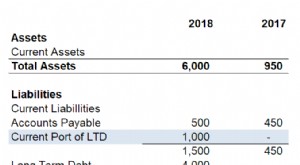
Memahami Bagian Lancar Utang Jangka Panjang
Utang jangka panjang adalah utang dengan jatuh tempo lebih dari satu tahun. Ini bisa berupa dua tahun, lima tahun, sepuluh tahun, atau bahkan tiga puluh tahun. Bagian lancar utang jangka panjang adala
-

Konsolidasi Utang: Kelebihan, Kekurangan, dan Cara Kerjanya
Iklan konsolidasi utang sering menjanjikan pembayaran lebih ringan dan bebas utang lebih cepat. Namun, realitanya lebih rumit. Konsolidasi utang berarti mengambil satu pinjaman baru untuk melunasi beb
Utang-Utang
- Konsolidasi Utang: Kelebihan, Kekurangan, dan Cara Kerja
- Konsolidasi Utang Bisnis: Strategi untuk Keringanan Finansial
- Konsolidasi Utang: Apakah Tepat untuk Anda? | Strategi Finansial
- Penyelesaian Utang vs Manajemen Utang: Mana yang Tepat untuk Anda?
- Memahami Dampak Jangka Panjang Penyelesaian Utang pada Kredit Anda
- Utang Jangka Pendek Dijelaskan: Definisi, Jenis, dan Dampaknya
- Restrukturisasi Utang: Panduan Lengkap untuk Individu & Bisnis
- Memahami Utang Hak Gadai Tingkat Dua: Definisi & Implikasinya
-
 Utang Terdanai: Definisi, Jenis, dan Pembiayaan Jangka Panjang
Apa Itu Utang Terdanai? Utang terdanai adalah utang perusahaan yang jatuh temponya lebih dari satu tahun atau satu siklus bisnis. Istilah ini muncul karena utang tersebut didanai melalui pembayaran bu...
-
Deflasi Utang (Debt Deflation): Memahami Penurunan Ekonomi
Apa Itu Deflasi Utang? Deflasi utang (debt deflation) adalah sebuah teori ekonomi yang menyatakan bahwa penurunan umum dalam perekonomian dapat terjadi akibat meningkatnya gagal bayar pinjaman dan ins...