
Obligasi CoCo Deutsche Bank: Memahami Kekhawatiran Pasar
John Cryan, CEO Deutsche Bank, menyebut banknya “kokoh seperti batu”. Namun, pernyataan semacam itu bisa justru menimbulkan kekhawatiran, mirip politisi yang terlalu sering menekankan moralitas tinggi.
Deutsche Bank menghadapi berbagai kesulitan sejak krisis keuangan. Ketidakpastian hukum, denda, dan biaya perbaikan terus membayangi. Salah satu isu terbaru adalah obligasi konversi bersyarat, yang dikenal sebagai CoCo bonds.
Cryan berencana merampingkan aktivitas bank, menutup kantor, memangkas pekerjaan, memperkuat neraca, dan menjual divisi. Namun, respons pasar lesu. Harga saham Deutsche Bank turun dari sekitar €28 menjadi €13. Investor juga mengumumkan pembelian kembali utang untuk meningkatkan kepercayaan.
Kekuatan CoCo
CoCo bonds dirancang untuk mengatasi masalah “too big to fail”. Bank besar yang terlalu terhubung dengan ekonomi dapat menimbulkan efek sistemik jika kolaps. CoCo bekerja seperti obligasi biasa, tetapi dapat berhenti membayar bunga, dikonversi menjadi saham, atau diturunkan nilainya jika bank mengalami kesulitan.
Jika modal inti bank turun di bawah ambang tertentu, CoCo dapat berubah menjadi saham. Instrumen ini populer di kalangan regulator karena dinilai dapat menjadi penyangga kerugian tanpa harus menyelamatkan bank dengan dana negara.
Sejak April 2013, bank telah menerbitkan CoCo senilai €91 miliar. Deutsche Bank sendiri memiliki sekitar €1,75 miliar CoCo di neracanya.
Haruskah Saya CoCo?
CoCo memiliki manfaat. Dalam kondisi guncangan, pemegang CoCo menanggung kerugian, sehingga investor lain tidak panik dan menarik dana. Pemerintah juga tidak perlu menyuntik modal ke bank yang gagal.
Namun, ada risiko. CoCo dapat dianggap sebagai “fudge” karena memungkinkan bank tampak memiliki lebih banyak ekuitas tanpa benar-benar menambah modal. CoCo juga dapat mendorong pengambilan risiko karena manajer merasa ada bantalan jika terjadi kesalahan.
Risiko lain adalah “death spiral”. Jika harga saham bank turun dan memicu konversi CoCo menjadi saham, jumlah saham beredar meningkat. Nilai per saham dapat turun, dan pasar dapat menangkapnya sebagai sinyal negatif.
Intinya, CoCo belum sepenuhnya teruji. Mereka mungkin terdengar baik sebagai kebijakan, tetapi praktiknya belum banyak diuji. Dalam tiga tahun pertama pasar CoCo, belum ada konversi besar dari obligasi ke saham. Perdebatan tentang mekanisme konversi dan efek contagion masih berlangsung.
Kasus Deutsche Bank menunjukkan bahwa infrastruktur keuangan baru pasca-2008 masih menyimpan ketidakpastian. CoCo bonds mungkin menjadi penyangga penting, tetapi belum tentu efektif seperti yang diharapkan banyak ahli.
-
Memahami Koreksi Pasar: Hal yang Perlu Diketahui Investor
Pasar saham sempat mengalami penjualan tajam setelah kekhawatiran terhadap varian COVID-19 kembali meningkat. Dow Jones sempat turun lebih dari 900 poin dalam satu hari, sementara saham komoditas dan
-
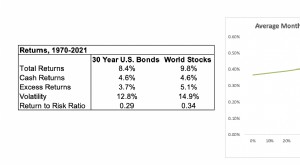
Saham vs Obligasi: Memahami Risiko dan Return Portofolio
Saham dan obligasi memiliki peran berbeda dalam portofolio. Saham menawarkan potensi return lebih tinggi, tetapi lebih fluktuatif. Obligasi umumnya lebih stabil, tetapi tetap memiliki risiko.Saham vs
Utang-Utang
- Memahami Penonaktifan Rekening Bank: Penyebab dan Solusi
- Penurunan Saham Deutsche Bank: Penyebab dan Prospek Masa Depan
- Apa Itu Forex? Panduan Dasar Perdagangan Valuta Asing
- Koperasi Kredit vs. Bank: Mana yang Cocok untuk Anda?
- Update Pasar Pekanan: Ekuitas Menguat di Tengah Sinyal Ekonomi Positif
- Investasi Jangka Panjang: Pentingnya Ketekunan
- Memahami Fluktuasi Harga Saham: Faktor Kunci & Dinamika Pasar
- Memahami Alasan Bank Mendorong Refinancing Pinjaman
-
 Restrukturisasi Deutsche Bank: Memahami Pemutusan Kerja 2019
Pada Juni 2019, Deutsche Bank mengumumkan bahwa mereka akan memangkas 18.000 pekerjaan dalam upaya merestrukturisasi perusahaan. Restrukturisasi korporasi dapat mencakup berbagai macam perubahan, yang...
-
 Memahami Obligasi Internasional: Panduan Lengkap
Obligasi internasional adalah obligasi yang diterbitkan oleh negara atau perusahaan yang bukan domestik bagi investor. Pasar obligasi internasional berkembang pesat karena perusahaan terus mencari car...