
EBT vs. Pendapatan Sebelum Pajak: Memahami Perbedaannya
Sebenarnya, tidak ada perbedaan antara laba sebelum pajak (EBT) dan pendapatan sebelum pajak (pretax income). Kedua istilah menunjukkan konsep yang sama dan dapat digunakan secara bergantian.
Pada dasarnya, EBT atau pretax income adalah ukuran profitabilitas perusahaan. EBT menunjukkan jumlah uang yang dipertahankan perusahaan setelah mengurangi seluruh beban operasional tetapi sebelum pengurangan beban pajak.
Pendapatan sebelum pajak umum diungkapkan dalam laporan laba rugi perusahaan. Di laporan laba rugi, pretax income sering disebut sebagai pendapatan sebelum penyisihan untuk pajak penghasilan. Selain itu, semua variabel yang diperlukan untuk menghitung pretax income (pendapatan, COGS, beban bunga, dll.) juga dapat ditemukan di laporan laba rugi.
Bagaimana Menghitung Pendapatan Sebelum Pajak?
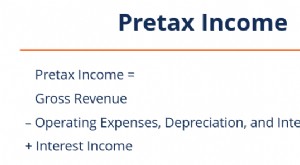
Seperti disebut di atas, pretax income dihitung sebagai selisih antara pendapatan perusahaan dan seluruh beban operasional, termasuk penyusutan dan beban bunga, dengan mengecualikan pajak penghasilan. Secara matematis:
Pendapatan Sebelum Pajak = Pendapatan − (Penyusutan + COGS + Beban Bunga + SG&A)
Alternatifnya, pretax income dapat dihitung dari laba bersih perusahaan dengan menambahkan kembali pajak:
Pendapatan Sebelum Pajak = Laba Bersih + Pajak
Selain itu, pretax income dapat diturunkan dari ukuran profitabilitas lain seperti EBIT atau EBITDA:
Pendapatan Sebelum Pajak = EBIT − Beban Bunga
Pendapatan Sebelum Pajak = EBITDA − (Beban Bunga + Penyusutan & Amortisasi)
Mengapa Kita Menggunakan EBT?
Ada beberapa ukuran profitabilitas perusahaan termasuk EBITDA, EBIT, EBT, dan laba bersih. Setiap ukuran memiliki makna dan penerapan tersendiri.
Misalnya, pretax income umum digunakan untuk membandingkan kinerja keuangan perusahaan dengan pesaingnya, serta membandingkan kinerja perusahaan di berbagai periode. Secara umum, pretax income dianggap indikator kinerja keuangan yang lebih baik daripada laba bersih bagi perusahaan dengan banyak pertimbangan pajak, termasuk kredit pajak, carryforward, dan carryback. Dalam skenario tersebut, laba bersih perusahaan bias terdistorsi oleh pertimbangan pajak sehingga tidak menggambarkan kinerja keuangan operasional secara akurat. Sebaliknya, pretax income (EBT) mengecualikan beban pajak perusahaan, sehingga hanya mengukur kinerja keuangan dari operasionalnya.
Pendapatan Sebelum Pajak vs. Pendapatan Kena Pajak
Konsep pretax income (EBT) tidak boleh disamakan dengan konsep pendapatan kena pajak (taxable income). Pretax income adalah nilai buku yang digunakan dalam laporan keuangan perusahaan. Perhitungannya didorong oleh prinsip akuntansi, bukan legislasi pajak yang berlaku. Pada dasarnya, pretax income memberi dasar untuk menghitung estimasi beban pajak, dengan tarif pajak yang sesuai diterapkan pada angka pretax income untuk menghitung beban pajak suatu periode.
Sebaliknya, taxable income adalah angka yang dihitung berdasarkan panduan legislasi pajak di yurisdiksi tertentu. Dengan kata lain, menggunakan taxable income dalam pelaporan pajaknya, perusahaan menentukan jumlah uang aktual yang harus dibayarkan sebagai pajak untuk periode tertentu.
-
Memahami Pendapatan Sebelum Pajak: Definisi & Perhitungan
Pendapatan sebelum pajak (pretax income), juga dikenal sebagai laba sebelum pajak atau laba sebelum pajak, adalah laba bersih yang diperoleh suatu bisnis sebelum dikurangi/diperhitungkan pajak. Namun,
-

Kepatuhan Sukarela dalam Sistem Pajak: Memahami Mekanismenya
Kepatuhan sukarela adalah asumsi dalam sistem pajak bahwa wajib pajak akan melaporkan dan membayar pajak secara jujur tanpa intervensi pemerintah. Prinsip ini bukan berarti tidak ada aturan pajak, mel
Akuntansi
- Memahami After-Tax Operating Income: Definisi dan Pentingnya
- Memahami Lapisan Pajak Penghasilan Kanada
- Pajak Korporasi vs Pajak Penghasilan Pribadi: Perbedaan Utama
- Memahami Pajak Penghasilan Federal: Panduan Lengkap
- Memahami Pajak Penghasilan: Panduan Lengkap untuk Individu dan Bisnis
- Memahami Income Tax Payable: Panduan Utang Pajak bagi Bisnis
- Memahami Net of Tax: Definisi & Perhitungan
- Laba Sebelum Pajak (PBT): Definisi, Perhitungan, dan Pentingnya
-
 Laba Bersih Setelah Pajak (NIAT): Definisi dan Kegunaan
Apa itu NIAT?Laba bersih setelah pajak adalah keuntungan entitas setelah mengurangi semua beban dan pajak dalam suatu periode. Metrik ini sering disebut sebagai profitabilitas bottom line karena berad...
-
 Kerugian Operasional Bersih (NOL): Pengertian dan Mekanisme Pajak
Apa itu NOL?Kerugian operasional bersih atau Net Operating Loss terjadi ketika pengurangan pajak yang diizinkan lebih besar daripada pendapatan kena pajak dalam suatu periode. Kondisi ini sering terja...