
Penggunaan Sahih Pembiayaan Off-Balance Sheet: Manfaat & Strategi
Pembiayaan off-balance sheet adalah jenis pengaturan yang banyak digunakan perusahaan untuk membuat angka-angka di neraca terlihat lebih baik daripada kondisi sebenarnya. Perusahaan mengatur agar entitas di luar neraca menanggung sebagian besar utangnya sehingga rasio keuangan tampak lebih sehat. Meski metode ini belakangan menuai banyak sorotan, ada beberapa penggunaan yang sah dari pembiayaan jenis ini. Berikut beberapa di antaranya.
1. Mengejar Peluang Bisnis Serupa
Salah satu penggunaan yang sah adalah untuk mengejar peluang bisnis yang sejenis. Dalam beberapa kasus, perusahaan tidak ingin mengubah operasional bisnis intinya, tetapi ingin merambah usaha yang berkaitan. Untuk tujuan ini, mereka dapat mendirikan entitas di luar neraca, mendanainya, dan menyediakan sumber daya yang dibutuhkan agar berkembang. Pendekatan ini umum dipakai ketika perusahaan tidak ingin merestrukturisasi kepemilikan sahamnya atau menanggung utang berlebih yang dapat mengubah rasio keuangannya. Dengan perusahaan spin-off di luar neraca, bisnis utama tetap utuh sambil tetap berkembang.
2. Menjelajahi Bisnis Baru
Dalam beberapa situasi, perusahaan ingin merambah kategori bisnis yang benar-benar berbeda. Alih-alih mengubah visi perusahaan utamanya, mereka dapat memulai spin-off melalui pembiayaan di luar neraca. Mengumumkan lompatan ke pasar yang sama sekali baru kadang membuat para pemegang saham cemas. Dengan membentuk entitas baru, perusahaan dapat mengeksplorasi arah baru sementara bisnis intinya tetap berjalan seperti biasa.
3. Operating Lease (Sewa Operasional)
Cara lain adalah memanfaatkan sewa operasional. Ini adalah kontrak sewa jangka pendek yang memungkinkan perusahaan memperoleh peralatan bernilai tinggi tanpa benar-benar memiliki aset tersebut. Karena kepemilikan tetap berada di tangan pihak pemberi sewa dan perusahaan hanya membayar biaya sewa, kewajiban ini tidak perlu dicatat di neraca.
4. Sewa Gedung
Sewa gedung juga merupakan penggunaan yang sah. Dalam pengaturan ini, sebuah lembaga pembiayaan membeli gedung yang kemudian digunakan oleh klien, dan perusahaan membayar sewa kepada lembaga tersebut. Jenis sewa ini tidak muncul di neraca. Dengan cara ini, perusahaan bisa mendapatkan gedung yang ideal untuk operasionalnya tanpa harus menanggung utang untuk membelinya.
-
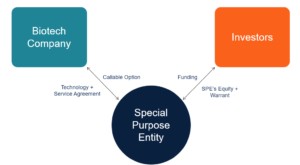
Pembiayaan SWORD: Pendanaan R&D Biotek - Panduan Lengkap
Pembiayaan Stock and Warrant Off-Balance R&D (SWORD) adalah jenis pembiayaan khusus yang dikembangkan khusus untuk perusahaan bioteknologi. Tujuan utama pembiayaan SWORD adalah untuk mensubsidi ke
-
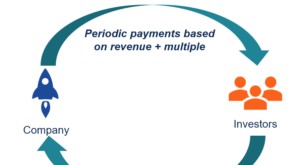
Revenue-Based Financing: Pendanaan Berbasis Pendapatan
Apa itu revenue-based financing?Revenue-based financing adalah metode penggalangan dana di mana investor menyetor modal dan menerima persentase dari pendapatan kotor perusahaan secara berkala. Model i
Dasar Saham
- Memahami Neraca dan Laporan Laba Rugi: Panduan Lengkap
- Komponen Off-Balance Sheet: Risiko dan Akuntansi
- Berinvestasi di Perusahaan Pailit: Risiko Tinggi, Imbal Hasil Tinggi
- Analisis Neraca untuk Penilaian Saham: Panduan Lengkap
- Memahami Risiko Pembiayaan di Luar Neraca
- Memahami Neraca Perusahaan: Panduan bagi Investor
- Memahami Saham Preferen: Karakteristik & Wawasan Investor
- Pendanaan Luar Neraca: Definisi, Contoh, dan Risiko
-
 Equity Financing: Panduan Lengkap untuk Pertumbuhan Bisnis
Equity financing adalah penggalangan modal melalui penjualan saham perusahaan. Investor yang membeli saham tersebut sekaligus memperoleh hak kepemilikan atas perusahaan. Bentuknya dapat mencakup berba...
-
 Teori Urutan Preferensi (Pecking Order): Memahami Strategi Pembiayaan Korporasi
Teori Pecking Order (Pecking Order Theory), yang juga dikenal sebagai Model Pecking Order, berkaitan dengan struktur modal (capital structure) perusahaan. Dipopulerkan oleh Stewart Myers dan Nicolas M...